
O planejamento financeiro familiar é o processo de organizar a renda, controlar os gastos e definir metas para que a família consiga pagar as contas, evitar dívidas e construir segurança financeira. Na prática, ele começa com um diagnóstico da situação atual, segue por um orçamento equilibrado e exige revisões periódicas.
Organizar as finanças da família pode parecer uma tarefa complicada, principalmente quando existem contas acumuladas, objetivos diferentes entre os membros da casa ou a sensação de que o dinheiro nunca é suficiente. A boa notícia é que um planejamento financeiro familiar não exige fórmulas complexas nem conhecimentos avançados sobre investimentos.
Na prática, o objetivo é simples: saber exatamente quanto entra, quanto sai e para onde o dinheiro está indo. Com essas informações, fica muito mais fácil tomar decisões conscientes, reduzir desperdícios, evitar conflitos relacionados ao dinheiro e construir um futuro mais tranquilo para todos.
Neste guia, você aprenderá um passo a passo prático para organizar o orçamento da família do zero, mesmo que nunca tenha feito um controle financeiro antes.
—
Índice
- – O que é um planejamento financeiro familiar?
- – Diagnóstico financeiro da casa: o primeiro passo
- – Como aplicar o método 50/30/20 na família
- – Passo a passo para montar um planejamento financeiro
- – Os erros mais comuns (e como evitá-los)
- – Perguntas frequentes
- – Próximos passos para fortalecer a saúde financeira da família
—
O que é um Planejamento Financeiro Familiar?
O planejamento financeiro familiar é o processo de organizar a vida financeira da casa de forma consciente, permitindo que todos saibam quanto a família ganha, quanto gasta e quais objetivos deseja alcançar.
Mais do que controlar despesas, ele funciona como um plano para tomar melhores decisões financeiras no presente sem comprometer o futuro.
Imagine uma família que deseja trocar de carro, viajar nas próximas férias e ainda criar uma reserva para imprevistos. Sem planejamento, esses objetivos acabam competindo entre si e frequentemente resultam em endividamento. Com um orçamento organizado, cada meta passa a ter espaço dentro da realidade financeira da casa.
Em outras palavras, o planejamento financeiro ajuda a transformar desejos em objetivos alcançáveis.
Quais são os principais benefícios?
Entre as principais vantagens estão:
– maior controle sobre o dinheiro;
– redução do estresse causado pelas contas;
– diminuição das discussões familiares sobre finanças;
– facilidade para identificar desperdícios;
– criação de uma reserva para emergências;
– maior capacidade de realizar sonhos de médio e longo prazo.
Vale lembrar que organizar as finanças não significa cortar todos os momentos de lazer ou viver apenas fazendo economia. Um bom planejamento busca equilíbrio entre aproveitar o presente e construir segurança para o futuro.
—
Diagnóstico Financeiro da Casa: O Primeiro Passo
Antes de definir metas ou pensar em investimentos, é fundamental entender a situação financeira atual da família.
Esse diagnóstico deve ser feito sem culpa ou julgamentos. O objetivo não é encontrar culpados pelos gastos, mas compreender a realidade para tomar decisões melhores daqui para frente.
O primeiro passo é calcular toda a renda líquida da família.
Renda bruta é o valor recebido antes dos descontos.
Renda líquida é o dinheiro que realmente fica disponível após impostos, contribuições e outros descontos obrigatórios.
Para famílias com renda variável, como autônomos, vendedores ou profissionais liberais, pode ser mais seguro utilizar a média dos últimos seis meses como referência para o planejamento.
Depois disso, é hora de registrar todas as despesas.
Uma forma simples de começar é separá-las em duas categorias.
Despesas Essenciais (Fixas)| Despesas Variáveis (Ajustáveis)
Aluguel ou financiamento| Supermercado
Condomínio| Restaurantes
Energia elétrica| Aplicativos de entrega
Água| Streaming
Internet| Compras por impulso
Plano de saúde| Lazer
Transporte para o trabalho| Roupas e acessórios
Escola ou faculdade| Presentes e hobbies
Essa divisão facilita visualizar quais gastos são indispensáveis e quais podem ser ajustados quando necessário.
Atenção aos pequenos gastos
Muitas famílias acreditam que o problema financeiro está apenas nas grandes contas.
Na realidade, pequenas despesas repetidas ao longo do mês podem consumir uma parcela significativa do orçamento.
Alguns exemplos são:
– cafés comprados diariamente;
– assinaturas esquecidas;
– taxas bancárias desnecessárias;
– compras por impulso em aplicativos;
– pedidos frequentes de delivery.
Individualmente, esses valores parecem pequenos. Somados durante um ano, podem representar milhares de reais.
Por isso, durante pelo menos um mês, registre todas as despesas, inclusive as menores. Esse hábito cria uma visão muito mais clara da realidade financeira.
«Dica prática: você pode fazer esse acompanhamento usando papel e caneta, uma planilha simples no Excel ou Google Sheets ou um aplicativo de controle financeiro. O melhor método é aquele que você realmente consegue manter ao longo do tempo.»
Com esse diagnóstico concluído, a família finalmente passa a conhecer sua situação financeira real. Só então faz sentido montar um orçamento e distribuir a renda de forma equilibrada — assunto que veremos na próxima etapa do guia.
O Método 50/30/20 Aplicado à Família
Depois de entender quanto a família ganha e para onde o dinheiro está indo, chega o momento de organizar o orçamento. Um dos modelos mais conhecidos é a regra 50/30/20, criada para ajudar famílias a distribuírem a renda de forma equilibrada.
Ela não é uma regra rígida, mas um excelente ponto de partida.
A proposta é dividir a renda líquida mensal em três grupos:
– 50% para necessidades: despesas essenciais para o funcionamento da casa.
– 30% para desejos: lazer, hobbies e gastos que melhoram a qualidade de vida.
– 20% para o futuro: quitação de dívidas, reserva de emergência e investimentos.
Exemplo prático
Imagine uma família com renda líquida de R$ 6.000 por mês.
Categoria| Percentual| Valor
Necessidades| 50%| R$ 3.000
Desejos| 30%| R$ 1.800
Futuro| 20%| R$ 1.200
Na prática, nem todas as famílias conseguirão seguir essa divisão exatamente. Em grandes centros urbanos, por exemplo, moradia pode consumir mais de 50% da renda.
Nesses casos, o objetivo não é abandonar o planejamento, mas usá-lo como referência para identificar onde existem oportunidades de ajuste ao longo do tempo.
O mais importante é que sempre exista uma parcela destinada ao futuro, mesmo que inicialmente seja pequena.
—
Passo a Passo para Fazer um Planejamento Financeiro Familiar do Zero
1. Reúna toda a família
Quando apenas uma pessoa conhece a realidade financeira da casa, as decisões tendem a gerar conflitos.
Sempre que possível, converse com o cônjuge ou companheiro sobre renda, despesas e objetivos. Se os filhos já tiverem idade suficiente para compreender o valor do dinheiro, envolvê-los no processo também contribui para criar uma educação financeira saudável.
O objetivo não é controlar pessoas, mas construir responsabilidade compartilhada.
—
2. Escolha um método de acompanhamento
Não existe uma ferramenta perfeita.
O melhor sistema é aquele que a família realmente utiliza todos os meses.
Você pode optar por:
– uma planilha no Excel ou Google Sheets;
– aplicativos de controle financeiro;
– caderno ou agenda financeira;
– outro método simples que permita registrar receitas e despesas.
A simplicidade costuma funcionar melhor do que sistemas extremamente complexos que acabam sendo abandonados.
—
3. Defina metas claras
Ter objetivos concretos ajuda a manter a motivação.
Alguns exemplos incluem:
Curto prazo
– criar uma reserva de emergência;
– quitar uma dívida do cartão;
– organizar o orçamento mensal.
Médio prazo
– trocar de carro;
– fazer uma viagem em família;
– reformar a casa.
Longo prazo
– comprar um imóvel;
– investir na educação dos filhos;
– construir uma aposentadoria mais tranquila.
Sempre que possível, transforme sonhos em metas mensuráveis, com prazo e valor aproximado.
—
4. Faça uma reunião financeira todos os meses
Reservar entre 15 e 30 minutos por mês pode evitar muitos problemas.
Durante esse encontro, a família pode responder perguntas simples:
– O orçamento foi respeitado?
– Houve algum gasto inesperado?
– As metas continuam sendo prioridade?
– Existe algo que precisa ser ajustado no próximo mês?
Pequenas correções feitas regularmente costumam ser mais eficazes do que tentar resolver grandes problemas depois.
—
✅ Checklist Prática
Antes de encerrar o planejamento do mês, confira se todos estes passos foram realizados:
– ☐ Calcular a renda líquida da família.
– ☐ Registrar todas as despesas.
– ☐ Separar gastos fixos e variáveis.
– ☐ Definir metas de curto e longo prazo.
– ☐ Reservar parte da renda para o futuro.
– ☐ Revisar o orçamento em família.
—
Principais Erros que Destroem o Orçamento Familiar
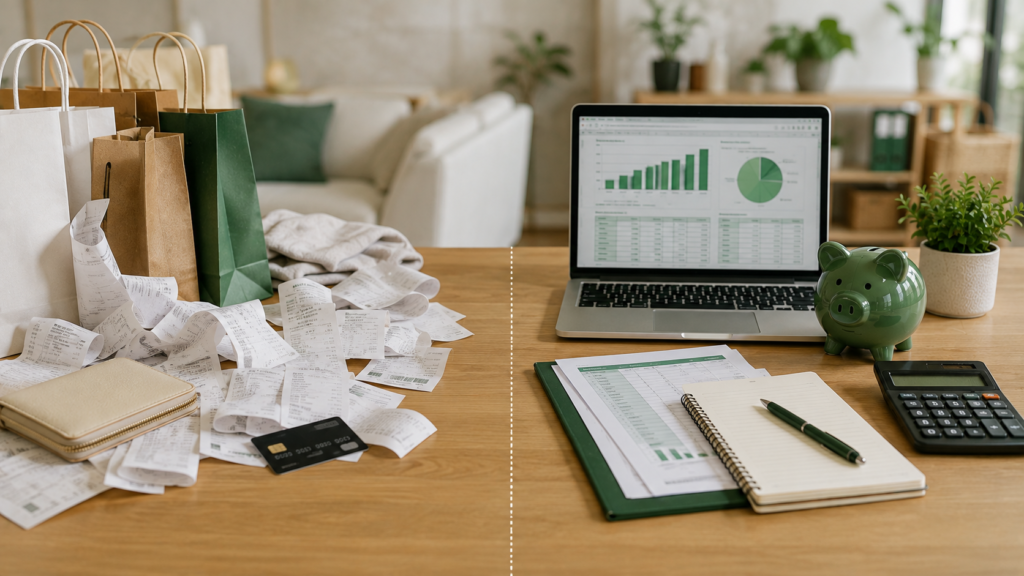
Mesmo famílias disciplinadas podem cometer erros que comprometem o planejamento.
Conhecer esses hábitos ajuda a evitá-los.
Usar o cartão de crédito como complemento da renda
O limite do cartão não representa dinheiro disponível.
Quando ele passa a financiar despesas do dia a dia, aumenta o risco de endividamento e do pagamento de juros elevados.
Não criar uma reserva para imprevistos
Problemas de saúde, desemprego ou reparos na casa fazem parte da vida.
Sem uma reserva financeira, qualquer imprevisto pode levar a empréstimos ou ao uso excessivo do cartão de crédito.
Cortar todo o lazer
Eliminar completamente momentos de descanso costuma gerar frustração.
Na maioria dos casos, isso faz com que o planejamento seja abandonado poucos meses depois.
O ideal é estabelecer um orçamento para lazer compatível com a realidade financeira da família.
—
📌 Erro Comum × Melhor Alternativa
Erro comum| Melhor alternativa
Gastar sem registrar despesas| Acompanhar receitas e gastos semanalmente
Utilizar o limite do cartão como renda| Gastar apenas o dinheiro disponível
Não conversar sobre dinheiro| Fazer reuniões financeiras mensais
Não guardar nenhum valor| Reservar uma quantia todos os meses, mesmo que pequena
Cortar completamente o lazer| Planejar momentos de lazer dentro do orçamento
—
Perguntas Frequentes
Como começar um planejamento financeiro familiar se a renda é variável?
Utilize a média da renda dos últimos meses para montar o orçamento e mantenha uma margem de segurança para períodos de menor faturamento.
—
Qual é a melhor planilha para planejamento financeiro familiar?
A melhor planilha é aquela que você consegue atualizar com frequência. Modelos simples costumam funcionar melhor do que planilhas muito complexas.
—
O método 50/30/20 funciona para qualquer renda?
Ele serve como referência. Dependendo da realidade da família, os percentuais podem ser adaptados sem perder o objetivo principal: equilibrar consumo, qualidade de vida e construção de patrimônio.
—
Casais devem juntar todo o dinheiro?
Não existe uma única resposta correta.
Algumas famílias preferem contas totalmente compartilhadas; outras mantêm parte da renda individual. O mais importante é haver transparência, diálogo e objetivos em comum.
—
Próximos Passos: Depois de Organizar a Casa
Conseguir organizar o orçamento familiar é uma conquista importante, mas ela representa apenas o início da jornada.
Depois de entender sua renda, controlar os gastos e estabelecer metas, a prioridade passa a ser proteger a família contra imprevistos.
É justamente nesse momento que entra a Reserva de Emergência, responsável por oferecer segurança financeira diante de situações como perda de renda, despesas médicas inesperadas ou reparos urgentes.
No BoraEnricar, recomendamos que esse seja o próximo passo da sua jornada financeira.
Além disso, continue aprofundando seus conhecimentos por meio do artigo principal do Pilar 1 – Construa sua Base, onde reunimos os conceitos fundamentais para desenvolver uma vida financeira mais organizada e sustentável.
Fontes recomendadas
Para aprofundar seus estudos e consultar informações oficiais sobre educação financeira, utilize materiais produzidos por órgãos públicos, como o Banco Central do Brasil e a Comissão de Valores Mobiliários (CVM).
Essas instituições disponibilizam gratuitamente conteúdos confiáveis sobre orçamento, crédito, investimentos e planejamento financeiro.
—
Conclusão
O planejamento financeiro familiar não depende de uma renda alta nem de conhecimentos avançados sobre finanças. Ele começa com algo muito mais simples: conhecer a realidade da própria casa.
Quando a família entende quanto ganha, acompanha os gastos, define prioridades e revisa o orçamento regularmente, o dinheiro deixa de ser motivo constante de preocupação e passa a ser uma ferramenta para alcançar objetivos.
Não é necessário buscar a perfeição logo no primeiro mês. O mais importante é criar o hábito de acompanhar as finanças e fazer pequenos ajustes de forma contínua.
Cada decisão consciente tomada hoje contribui para uma vida financeira mais estável amanhã.