
Você provavelmente já ouviu que toda pessoa deveria ter uma reserva de emergência.
Mas o que isso realmente significa?
Quanto dinheiro é suficiente?
Onde esse dinheiro deve ficar?
A poupança ainda vale a pena?
Como proteger esse valor da inflação?
E se o banco onde o dinheiro está guardado quebrar?
Essas são algumas das dúvidas mais comuns de quem está começando a organizar a vida financeira.
A boa notícia é que todas elas têm resposta.
Mais do que isso: elas fazem parte de uma sequência lógica. Antes de pensar em investimentos mais sofisticados, é preciso construir uma base sólida capaz de proteger você e sua família dos imprevistos da vida.
É exatamente esse o objetivo deste guia.
Ao longo deste conteúdo, você entenderá os conceitos fundamentais da reserva de emergência, descobrirá quais erros evitar, aprenderá como definir a sua meta e conhecerá os critérios que realmente importam na hora de escolher onde guardar esse dinheiro.
Este não é um artigo voltado para promessas de enriquecimento rápido.
A reserva de emergência não existe para multiplicar patrimônio em pouco tempo.
Ela existe para oferecer tranquilidade, previsibilidade e liberdade para enfrentar momentos difíceis sem recorrer a empréstimos caros ou comprometer o seu futuro financeiro.
Este conteúdo também funciona como a página principal do Pilar — Reserva de Emergência e Poupança Inteligente.
Sempre que um assunto exigir um aprofundamento maior, você encontrará uma indicação para um artigo específico da série, permitindo estudar cada tema em detalhes sem perder a visão geral da estratégia.
Independentemente da sua renda, da sua profissão ou da sua experiência com investimentos, construir uma reserva de emergência costuma ser o primeiro passo para desenvolver uma vida financeira mais estável.
O que você aprenderá neste guia
Ao final desta leitura, você será capaz de compreender:
- O que é uma reserva de emergência e por que ela representa a base da segurança financeira.
- Quanto dinheiro guardar de acordo com o seu perfil profissional.
- Como calcular corretamente o seu custo de vida.
- Onde deixar sua reserva de emergência com segurança, liquidez e boa rentabilidade.
- Por que a poupança deixou de ser a principal alternativa para a maioria das pessoas.
- Como funcionam a liquidez, o IOF, o Imposto de Renda e a inflação.
- Como começar a construir sua reserva mesmo ganhando pouco.
- O que acontece se uma instituição financeira encerrar suas atividades.
- Quais erros devem ser evitados durante toda a construção da reserva.
Ao final do guia, você encontrará ainda um checklist para avaliar sua própria reserva de emergência e uma seção de perguntas frequentes com respostas objetivas para as dúvidas mais comuns.
Índice
- A Base da Segurança: O que é a Reserva de Emergência?
- O Dilema do Investidor Iniciante: Juntar Dinheiro ou Pagar Dívidas?
- A Quebra de Mitos: Por que a Poupança Ficou para Trás?
- Onde Deixar sua Reserva de Emergência?
- Liquidez, Impostos e Inflação: O Tripé da Reserva
- A Matemática da Sobrevivência: Como Calcular sua Meta e Começar
- O que Acontece se o Banco Quebrar?
- Checklist da Reserva de Emergência
- Perguntas Frequentes
- Próximos Passos: Do Escudo Financeiro à Organização da Casa
1. A Base da Segurança: O que é a Reserva de Emergência?
Imagine que amanhã aconteça um imprevisto.
Você pode perder o emprego, precisar de um tratamento médico inesperado, enfrentar um problema mecânico no carro ou lidar com uma emergência familiar.
Nenhuma dessas situações avisa quando vai acontecer.
A única pergunta realmente importante é: como você pagaria essa conta?
Infelizmente, milhões de brasileiros respondem essa pergunta da mesma maneira.
Utilizando o cartão de crédito, o cheque especial ou algum tipo de empréstimo.
O problema é que essas soluções costumam possuir juros elevados, fazendo com que um problema temporário se transforme em uma dívida que acompanha a família durante meses ou até anos.
É justamente para evitar esse cenário que existe a reserva de emergência.
Ela funciona como um colchão financeiro construído exclusivamente para proteger o seu orçamento quando algo foge do planejamento.
O objetivo principal da reserva não é gerar grandes lucros.
Também não é enriquecer você.
Sua verdadeira função é preservar sua estabilidade financeira durante os momentos mais difíceis.
Ter esse dinheiro separado proporciona algo que muitas vezes não aparece em gráficos nem em extratos bancários: tranquilidade.
Você sabe que existe um recurso disponível para enfrentar situações inesperadas sem precisar recorrer imediatamente ao crédito.
Essa segurança reduz a ansiedade, evita decisões tomadas por impulso e impede que pequenos imprevistos evoluam para grandes crises financeiras.
É por isso que praticamente toda estratégia séria de educação financeira começa pela construção da reserva de emergência.
Antes de pensar em investimentos mais rentáveis, é necessário proteger aquilo que sustenta toda a sua vida financeira.
Se você deseja aprofundar esse tema, entender como calcular sua reserva e descobrir qual valor faz sentido para o seu perfil, leia também o artigo:
— O que é reserva de emergência e quanto dinheiro devo guardar nela?
2. O Dilema do Investidor Iniciante: Juntar Dinheiro ou Pagar Dívidas?
Uma das maiores dúvidas de quem começa a organizar a vida financeira é decidir qual deve ser a prioridade.
Vale mais a pena guardar dinheiro ou utilizar todo o valor disponível para quitar as dívidas?
Matematicamente, a resposta parece simples.
Como os juros das dívidas normalmente são maiores do que o rendimento obtido em aplicações conservadoras, quitar os débitos primeiro parece a decisão mais racional.
Entretanto, a vida real nem sempre segue apenas a matemática.
Imagine que você utilize absolutamente todo o dinheiro disponível para eliminar uma dívida.
Poucos dias depois, surge um imprevisto importante.
O carro quebra.
O gás acaba.
Um medicamento caro precisa ser comprado imediatamente.
Sem nenhuma reserva disponível, qual será a solução?
Na maioria das vezes, será necessário recorrer novamente ao cartão de crédito, ao cheque especial ou a outro empréstimo.
É assim que nasce o chamado efeito sanfona financeiro.
A pessoa paga uma dívida.
Depois faz outra.
Quita novamente.
E acaba entrando em um ciclo que parece nunca terminar.
Por isso, muitos especialistas recomendam uma estratégia intermediária para quem ainda está endividado.
Antes de direcionar todo o dinheiro para os credores, vale a pena construir uma pequena reserva de sobrevivência.
Essa reserva inicial não precisa representar vários meses do custo de vida.
Seu objetivo é muito mais simples.
Ela existe para impedir que qualquer novo imprevisto obrigue você a criar mais uma dívida.
Depois que essa proteção mínima estiver formada, torna-se muito mais seguro concentrar esforços na negociação e na quitação dos débitos existentes.
Se você quiser entender essa estratégia em profundidade, veja também:
— Devo montar uma reserva de emergência mesmo estando endividado?
3. A Quebra de Mitos: Por que a Poupança Ficou para Trás?
Durante décadas, a poupança foi praticamente sinônimo de guardar dinheiro no Brasil.
Para muitas famílias, ela representava a única alternativa conhecida para proteger parte da renda.
Essa popularidade criou uma ideia que permanece até hoje: a de que a poupança seria sempre o melhor lugar para manter uma reserva de emergência.
Mas o mercado financeiro evoluiu.
Hoje existem aplicações que oferecem um nível de segurança semelhante, liquidez compatível com emergências e, na maioria das vezes, uma rentabilidade superior.
Isso não significa que a poupança tenha se tornado um investimento ruim.
Significa apenas que ela deixou de ser a alternativa mais eficiente para a maior parte das pessoas.
Um dos fatores que contribuem para isso é a forma como seu rendimento funciona.
A poupança possui a chamada “data de aniversário”.
Em termos práticos, isso significa que o rendimento é creditado apenas na data correspondente ao depósito realizado.
Se o dinheiro precisar ser retirado antes dessa data, o investidor pode perder todo o rendimento daquele período.
Esse detalhe faz pouca diferença para quem pretende deixar o dinheiro parado durante muitos anos.
Mas pode fazer bastante diferença quando estamos falando de uma reserva de emergência, que precisa estar disponível a qualquer momento.
Além disso, a regra atual de remuneração da poupança faz com que ela frequentemente apresente desempenho inferior ao de outras alternativas conservadoras disponíveis no mercado.
Como consequência, o dinheiro cresce mais lentamente e pode perder poder de compra ao longo do tempo.
É justamente por isso que muitos especialistas passaram a recomendar aplicações como o Tesouro Selic, os CDBs com liquidez diária e determinadas contas digitais com rendimento automático para formar a reserva de emergência.
Se você quiser entender detalhadamente como funciona a rentabilidade da poupança e por que ela perdeu espaço nos últimos anos, leia também:
— Por que a poupança não é um bom investimento hoje em dia?
4. Onde Deixar sua Reserva de Emergência?
Depois de entender por que a poupança deixou de ser a principal escolha, surge a próxima pergunta.
Onde, então, a reserva de emergência deve ficar?
Independentemente da instituição financeira escolhida, existe um princípio que nunca muda.
A reserva deve priorizar segurança, liquidez e uma rentabilidade suficiente para preservar o valor do dinheiro ao longo do tempo.
Segurança
O primeiro critério é a segurança.
O objetivo da reserva não é correr riscos para buscar ganhos maiores.
Ela existe para proteger você.
Por isso, aplicações conservadoras costumam ser as mais indicadas.
Liquidez
O segundo critério é a liquidez.
Em uma emergência, você não pode esperar semanas para acessar o próprio dinheiro.
A aplicação escolhida deve permitir resgates rápidos, normalmente no mesmo dia útil ou no dia útil seguinte, dependendo das regras da instituição.
Rentabilidade
Somente depois da segurança e da liquidez entra a rentabilidade.
Embora a reserva não exista para gerar altos lucros, faz sentido escolher aplicações que consigam render mais do que a poupança e proteger melhor o poder de compra ao longo do tempo.
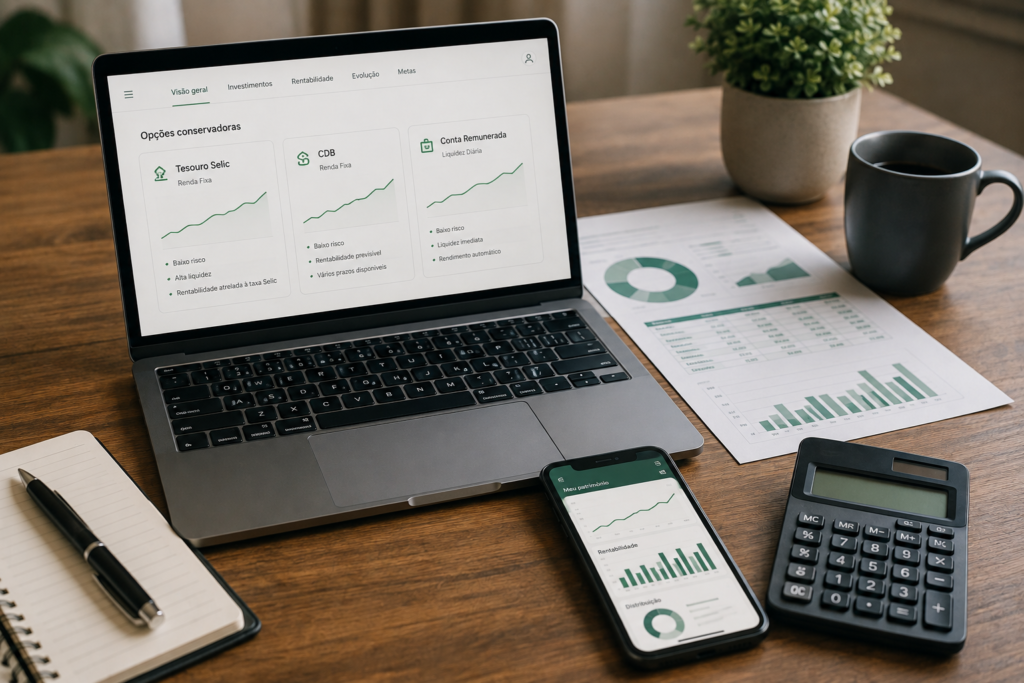
Hoje, três alternativas costumam atender muito bem esses critérios.
Tesouro Selic
O Tesouro Selic é um título público emitido pelo Governo Federal.
Ele acompanha a taxa básica de juros da economia e é considerado uma das aplicações mais seguras disponíveis no país.
Além disso, oferece alta liquidez, tornando-se uma das principais escolhas para reservas de emergência.
CDBs com Liquidez Diária
Os Certificados de Depósito Bancário (CDBs) são emitidos pelos bancos.
Quando possuem liquidez diária, permitem que o investidor resgate o dinheiro rapidamente sempre que necessário.
Muitos deles oferecem rentabilidade próxima ou equivalente a 100% do CDI, além de contarem com a proteção do Fundo Garantidor de Créditos (FGC), respeitados os limites estabelecidos pela regulamentação.
Contas Digitais com Rendimento Automático
Outra alternativa bastante utilizada atualmente são as contas digitais que remuneram automaticamente o saldo disponível.
Dependendo do modelo adotado pela instituição, esse rendimento pode ocorrer por meio de aplicações em títulos públicos ou em CDBs emitidos pelo próprio banco.
Na prática, oferecem uma solução simples para quem deseja unir praticidade e rendimento diário.
Independentemente da alternativa escolhida, o mais importante é verificar se ela realmente atende aos três critérios fundamentais da reserva: segurança, liquidez e boa preservação do patrimônio.
Caso queira conhecer essas opções com muito mais detalhes e entender as diferenças entre elas, consulte também:
— Onde deixar a reserva de emergência para render mais que a poupança?
5. Liquidez, Impostos e Inflação: O Tripé da Reserva
Escolher uma boa aplicação não depende apenas do rendimento anunciado pela instituição financeira.
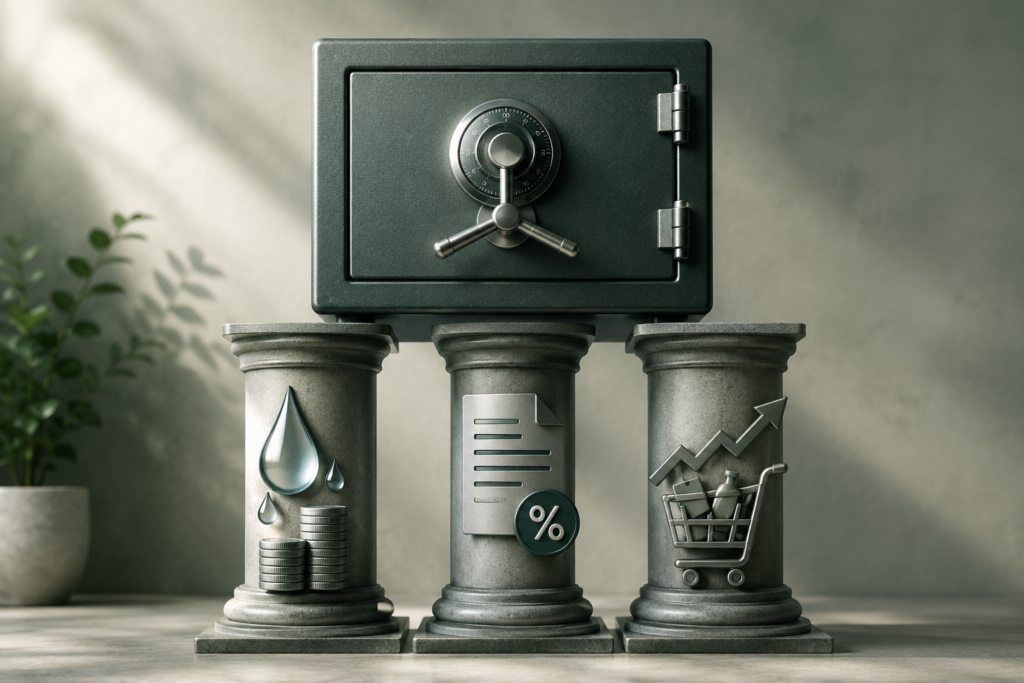
Existem três fatores que influenciam diretamente a eficiência da reserva de emergência: liquidez, tributação e inflação.
Entender esse tripé ajuda a tomar decisões muito mais conscientes.
Liquidez
Liquidez representa a facilidade com que um investimento pode ser transformado novamente em dinheiro disponível.
Para uma reserva de emergência, isso significa conseguir acessar os recursos rapidamente quando surgir um imprevisto.
Aplicações que exigem esperar meses ou anos para resgatar o dinheiro normalmente não são adequadas para esse objetivo.
Quanto maior a disponibilidade imediata dos recursos, mais eficiente será a reserva.
Se desejar entender em profundidade a diferença entre liquidez diária e liquidez apenas no vencimento, veja também:
— Qual a diferença entre liquidez diária e liquidez no vencimento?
Impostos
Outro tema que costuma gerar preocupação é a tributação.
Investimentos como Tesouro Selic e CDBs podem sofrer incidência de IOF durante os primeiros 30 dias e de Imposto de Renda sobre os rendimentos.
Entretanto, essas cobranças seguem regras bem definidas.
Além disso, tanto o IOF quanto o Imposto de Renda são descontados automaticamente pela instituição financeira no momento do resgate.
Na prática, o investidor não precisa calcular impostos nem emitir qualquer tipo de pagamento.
Quer entender exatamente quando esses tributos são cobrados e como eles funcionam?
Leia também:
— Como funciona o IOF e o Imposto de Renda na reserva de emergência?
Inflação
Mesmo quando o saldo da conta continua aumentando, existe outro fator que merece atenção.
A inflação.
Ela representa o aumento gradual dos preços da economia ao longo do tempo.
Isso significa que o dinheiro parado pode perder capacidade de compra mesmo sem diminuir de valor nominal.
Por esse motivo, faz sentido escolher aplicações capazes de acompanhar a Taxa Selic ou oferecer rendimento próximo de 100% do CDI.
Historicamente, essas taxas caminham acima da inflação no Brasil, permitindo preservar o poder de compra da reserva ao longo do tempo sem abrir mão da liquidez.
Caso queira compreender esse assunto de maneira mais aprofundada, veja também:
— Qual o risco da inflação na reserva de emergência e como proteger seu poder de compra?
6.A Matemática da Sobrevivência: Como Calcular sua Meta e Começar
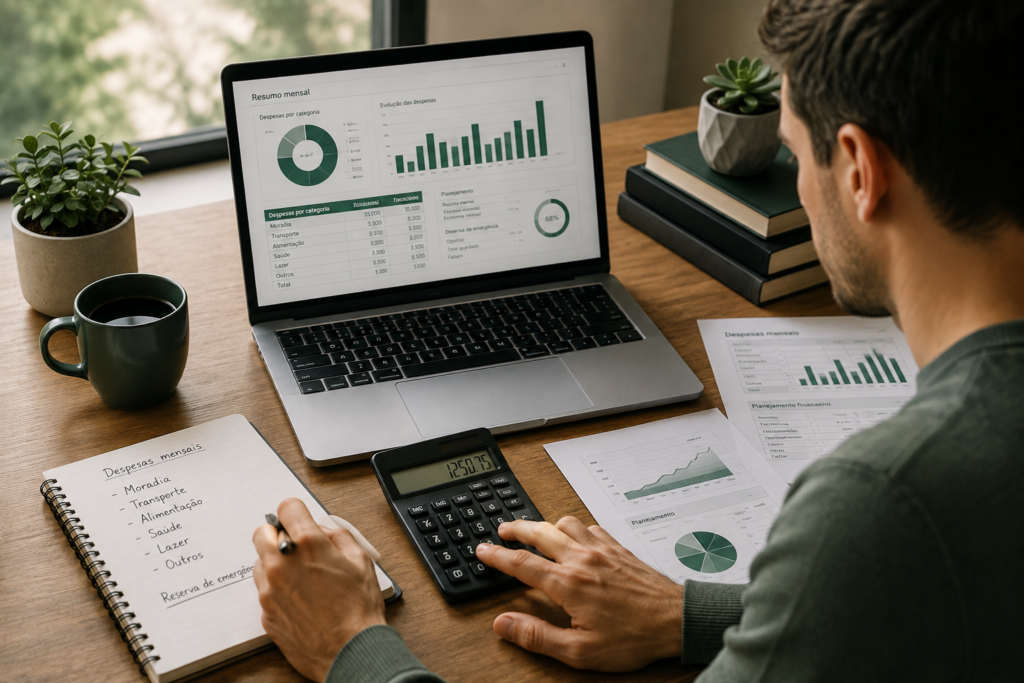
Depois de entender a importância da reserva de emergência e descobrir onde ela deve ficar, chega uma das perguntas mais importantes de todo este guia.
Quanto dinheiro, afinal, você precisa guardar?
A resposta não começa pelo seu salário.
Ela começa pelo seu custo de vida.
Muitas pessoas cometem um erro simples.
Multiplicam a própria renda por seis e acreditam que encontraram o valor ideal da reserva.
Na prática, esse cálculo pode gerar uma meta muito maior — ou muito menor — do que a realmente necessária.
Custo de vida é diferente de salário
O salário representa quanto dinheiro entra na sua conta.
O custo de vida representa quanto dinheiro é necessário para manter sua vida funcionando caso sua renda desapareça temporariamente.
É justamente esse segundo número que interessa para a reserva de emergência.
No cálculo devem entrar apenas as despesas essenciais.
Moradia.
Alimentação.
Água.
Energia elétrica.
Internet utilizada para trabalhar ou estudar.
Medicamentos.
Transporte indispensável.
E todas as demais despesas que não podem simplesmente deixar de existir durante uma crise.
Gastos com lazer, viagens, compras por impulso e outras despesas que podem ser reduzidas temporariamente normalmente não entram nessa conta.
Se você quiser aprender exatamente como calcular esse valor e descobrir quais despesas devem ou não ser consideradas, consulte também:
— Como calcular o seu custo de vida para montar a reserva de emergência?
Quanto guardar?
Depois de descobrir seu custo de vida mensal, basta aplicar uma meta compatível com o seu perfil profissional.
Quem trabalha com carteira assinada normalmente busca uma reserva equivalente a aproximadamente seis meses das despesas essenciais.
Profissionais autônomos, empresários e trabalhadores com renda variável costumam buscar uma proteção maior, normalmente entre seis e doze meses.
Já servidores públicos, por possuírem maior estabilidade de renda, muitas vezes conseguem trabalhar com uma reserva entre três e seis meses.
Esses valores não representam uma obrigação.
Funcionam como referências utilizadas no planejamento financeiro para aumentar a segurança diante de períodos sem renda.
Comece pequeno
Ao descobrir que a meta final pode representar vários meses do custo de vida, muita gente acredita que nunca conseguirá chegar lá.
Esse pensamento costuma levar à procrastinação.
Por isso, vale muito mais a pena dividir a construção da reserva em etapas menores.
Em vez de pensar imediatamente em vários meses de despesas, muitas pessoas começam criando um pequeno colchão financeiro equivalente a um mês do custo de vida ou até mesmo uma meta fixa inicial, como R$ 1.000.
Quando esse primeiro objetivo é alcançado, a sensação de progresso aumenta a motivação para continuar.
O patrimônio passa a crescer pouco a pouco, depósito após depósito.
Transforme o hábito em automático
Construir uma reserva depende muito mais de consistência do que de grandes aportes ocasionais.
Uma estratégia bastante utilizada consiste em separar o dinheiro destinado à reserva logo no dia em que o salário ou a renda entram na conta.
Essa prática é conhecida como “pague-se primeiro”.
Em vez de guardar apenas o que sobrar no final do mês, você transforma a formação da reserva em uma prioridade do orçamento.
Sempre que possível, automatize esse processo.
Programar transferências recorrentes reduz a dependência da motivação e ajuda a transformar o hábito de poupar em parte da rotina.
Se quiser conhecer esse método passo a passo, veja também:
— Passo a passo: como começar a montar sua reserva de emergência na prática?
—
7. O que Acontece se o Banco Quebrar?
Depois de construir a reserva de emergência, surge uma preocupação bastante comum.
E se a instituição financeira onde meu dinheiro está guardado quebrar?
Essa dúvida é compreensível.
Afinal, ninguém quer passar anos formando uma reserva para descobrir que perdeu tudo justamente quando mais precisa.
A boa notícia é que o sistema financeiro brasileiro possui mecanismos de proteção criados exatamente para reduzir esse risco.
Existem duas formas principais de proteção
Nem todas as instituições utilizam o mesmo modelo de funcionamento.
Algumas operam por meio de contas de pagamento.
Nesse modelo, o dinheiro dos clientes permanece separado do patrimônio da empresa e costuma ficar aplicado em títulos públicos federais.
Na prática, esse patrimônio pertence aos clientes e não pode ser utilizado para quitar dívidas da instituição.
Outras instituições utilizam CDBs emitidos pelo próprio banco.
Nesses casos, a principal proteção vem do Fundo Garantidor de Créditos.
O que é o FGC?
O Fundo Garantidor de Créditos, conhecido pela sigla FGC, funciona como um mecanismo de proteção para diversos investimentos de renda fixa.
Ele cobre aplicações elegíveis, como CDBs, LCIs, LCAs e depósitos em caderneta de poupança, respeitando os limites definidos pela regulamentação.
Atualmente, a cobertura pode chegar a R$ 250 mil por CPF (ou CNPJ) e por instituição financeira, já considerando o valor investido e os rendimentos acumulados até a data da liquidação.
Essa proteção é automática.
O investidor não precisa contratar nenhum serviço nem pagar qualquer taxa adicional.
Vale a pena dividir a reserva?
Muitas pessoas preferem distribuir a reserva de emergência entre duas instituições diferentes.
Essa estratégia não aumenta apenas a diversificação.
Também reduz o risco de ficar temporariamente sem acesso a todo o patrimônio caso uma instituição enfrente algum problema operacional ou passe por um processo de liquidação.
Mesmo que isso seja pouco frequente, manter parte da reserva em locais diferentes pode proporcionar uma camada adicional de tranquilidade.
Se você quiser compreender detalhadamente como funcionam as contas de pagamento, a atuação do FGC e os mecanismos de proteção existentes no sistema financeiro brasileiro, consulte também:
— O que acontece se o banco digital falir? O seu dinheiro está seguro?
—
8. Checklist da Reserva de Emergência
Depois de chegar até aqui, vale a pena fazer uma autoavaliação.
Veja quantos itens da lista abaixo você já consegue marcar.
☐ Sei exatamente qual é o meu custo de vida mensal.
☐ Calculei corretamente o valor da minha reserva de acordo com o meu perfil profissional.
☐ Escolhi uma aplicação financeira segura para guardar esse dinheiro.
☐ Minha reserva possui liquidez diária.
☐ Meu dinheiro não está mais parado na poupança apenas por hábito.
☐ Minha aplicação acompanha a Taxa Selic ou oferece rendimento próximo de 100% do CDI.
☐ Entendo como funcionam o IOF e o Imposto de Renda sobre a renda fixa.
☐ Conheço os mecanismos de proteção oferecidos pelo sistema financeiro.
☐ Minha reserva está separada da conta utilizada para os gastos do dia a dia.
☐ Já defini um valor mensal para continuar aumentando minha reserva.
Se você marcou a maior parte desses itens, significa que sua estrutura de proteção financeira já está sendo construída de maneira bastante consistente.
—
9. Perguntas Frequentes
Ao longo deste guia, você conheceu os principais conceitos relacionados à reserva de emergência.
Mesmo assim, algumas dúvidas aparecem com bastante frequência entre quem está começando.
A seguir, respondemos às mais comuns de forma direta.
Posso usar o limite do cartão de crédito como reserva de emergência?
Não.
O limite do cartão representa uma linha de crédito disponibilizada pelo banco, e não um patrimônio seu.
Sempre que você utiliza esse limite, assume uma dívida que poderá gerar juros elevados caso não seja paga integralmente.
A reserva de emergência deve ser composta por dinheiro que realmente pertence a você, disponível para uso imediato e sem criar novas obrigações financeiras.
Deixei meu dinheiro em um CDB e percebi que o rendimento foi muito baixo nos primeiros dias. Isso é normal?
Sim.
Durante os primeiros 30 dias de aplicação pode haver incidência do IOF sobre os rendimentos.
Esse imposto diminui diariamente até desaparecer completamente no trigésimo dia.
Além disso, o Imposto de Renda somente incide sobre os rendimentos e é descontado automaticamente no momento do resgate.
Por isso, um rendimento aparentemente menor no início da aplicação faz parte das regras normais da tributação.
Posso investir minha reserva de emergência em ações, fundos imobiliários ou criptomoedas?
Em geral, essa não é a estratégia mais indicada.
Esses investimentos pertencem à renda variável ou apresentam oscilações que podem reduzir significativamente o valor do patrimônio justamente quando você precisar utilizá-lo.
A principal função da reserva de emergência é oferecer previsibilidade, liquidez e segurança.
Por isso, aplicações conservadoras costumam ser muito mais adequadas para esse objetivo.
Posso deixar toda a minha reserva na poupança?
Pode.
Não existe nenhuma proibição.
Entretanto, atualmente existem alternativas que oferecem liquidez semelhante, nível de segurança comparável e, na maioria dos cenários, uma rentabilidade superior.
Por esse motivo, muitas pessoas preferem utilizar aplicações como o Tesouro Selic, CDBs com liquidez diária ou determinadas contas digitais com rendimento automático para formar a reserva.
Preciso juntar todo o valor da reserva antes de começar a investir?
Não.
Na verdade, a construção da reserva acontece de forma gradual.
O mais importante é criar consistência.
Mesmo pequenos depósitos mensais ajudam a formar o hábito de poupar e permitem que o patrimônio cresça ao longo do tempo.
O progresso contínuo costuma produzir resultados muito melhores do que esperar pelo momento perfeito para começar.
Conclusão
Construir uma reserva de emergência representa muito mais do que guardar dinheiro.
Significa criar uma base capaz de proteger você, sua família e seus objetivos financeiros diante dos imprevistos da vida.
Ao longo deste guia, vimos que uma reserva eficiente depende de alguns princípios fundamentais.
Ela deve ser calculada com base no custo de vida, permanecer em aplicações seguras, possuir liquidez adequada, preservar o poder de compra frente à inflação e estar protegida pelos mecanismos existentes no sistema financeiro brasileiro.
Também entendemos que a consistência costuma ser muito mais importante do que o valor inicial investido.
Toda grande reserva começou com o primeiro depósito.
Seja qual for sua situação financeira atual, o passo mais importante continua sendo exatamente o mesmo.
Começar.
Mesmo que o valor seja pequeno.
Mesmo que a meta pareça distante.
Cada aporte realizado hoje representa mais tranquilidade para enfrentar os desafios de amanhã.
A reserva de emergência não elimina os problemas da vida.
Mas ela permite que você enfrente esses problemas sem transformar um imprevisto em uma crise financeira.
Próximos Passos: Do Escudo Financeiro à Organização da Casa
Parabéns.
Ao concluir este guia, você construiu uma visão completa sobre como proteger sua vida financeira contra imprevistos.
Agora você sabe como calcular sua meta, onde guardar o dinheiro, como protegê-lo da inflação, quais impostos podem existir e quais mecanismos oferecem segurança caso uma instituição financeira enfrente dificuldades.
Mas existe um ponto igualmente importante.
Uma reserva de emergência não cresce sozinha.
Ela depende da forma como você administra o dinheiro que entra e sai da sua casa todos os meses.
Por isso, o próximo passo natural da sua jornada financeira não é buscar investimentos mais arriscados.
É aprender a organizar seu orçamento doméstico de maneira inteligente.
Quando suas receitas e despesas passam a trabalhar de forma organizada, torna-se muito mais fácil alimentar a reserva, investir com consistência e alcançar objetivos financeiros maiores.
É exatamente esse o tema do próximo pilar da nossa jornada.
— Planejamento Financeiro Familiar: Como organizar as contas da casa sem abrir mão do lazer?
A partir desse ponto, você começará a desenvolver a estrutura que sustentará todas as próximas etapas da sua evolução financeira, transformando bons hábitos em um sistema capaz de gerar resultados durante muitos anos.
Fim do — Guia Definitivo da Reserva de Emergência: O Mapa Completo para Proteger seu Dinheiro e Começar do Jeito Certo.